10月31日,国家统计局发布数据显示,10月制造业采购经理指数(PMI)为49.3%,比上月下降0.8个百分点,在9月短暂重返扩张区间后再度落入收缩区间。官方解读将原因归结为“十一”假期前部分需求提前释放以及国际环境复杂多变。
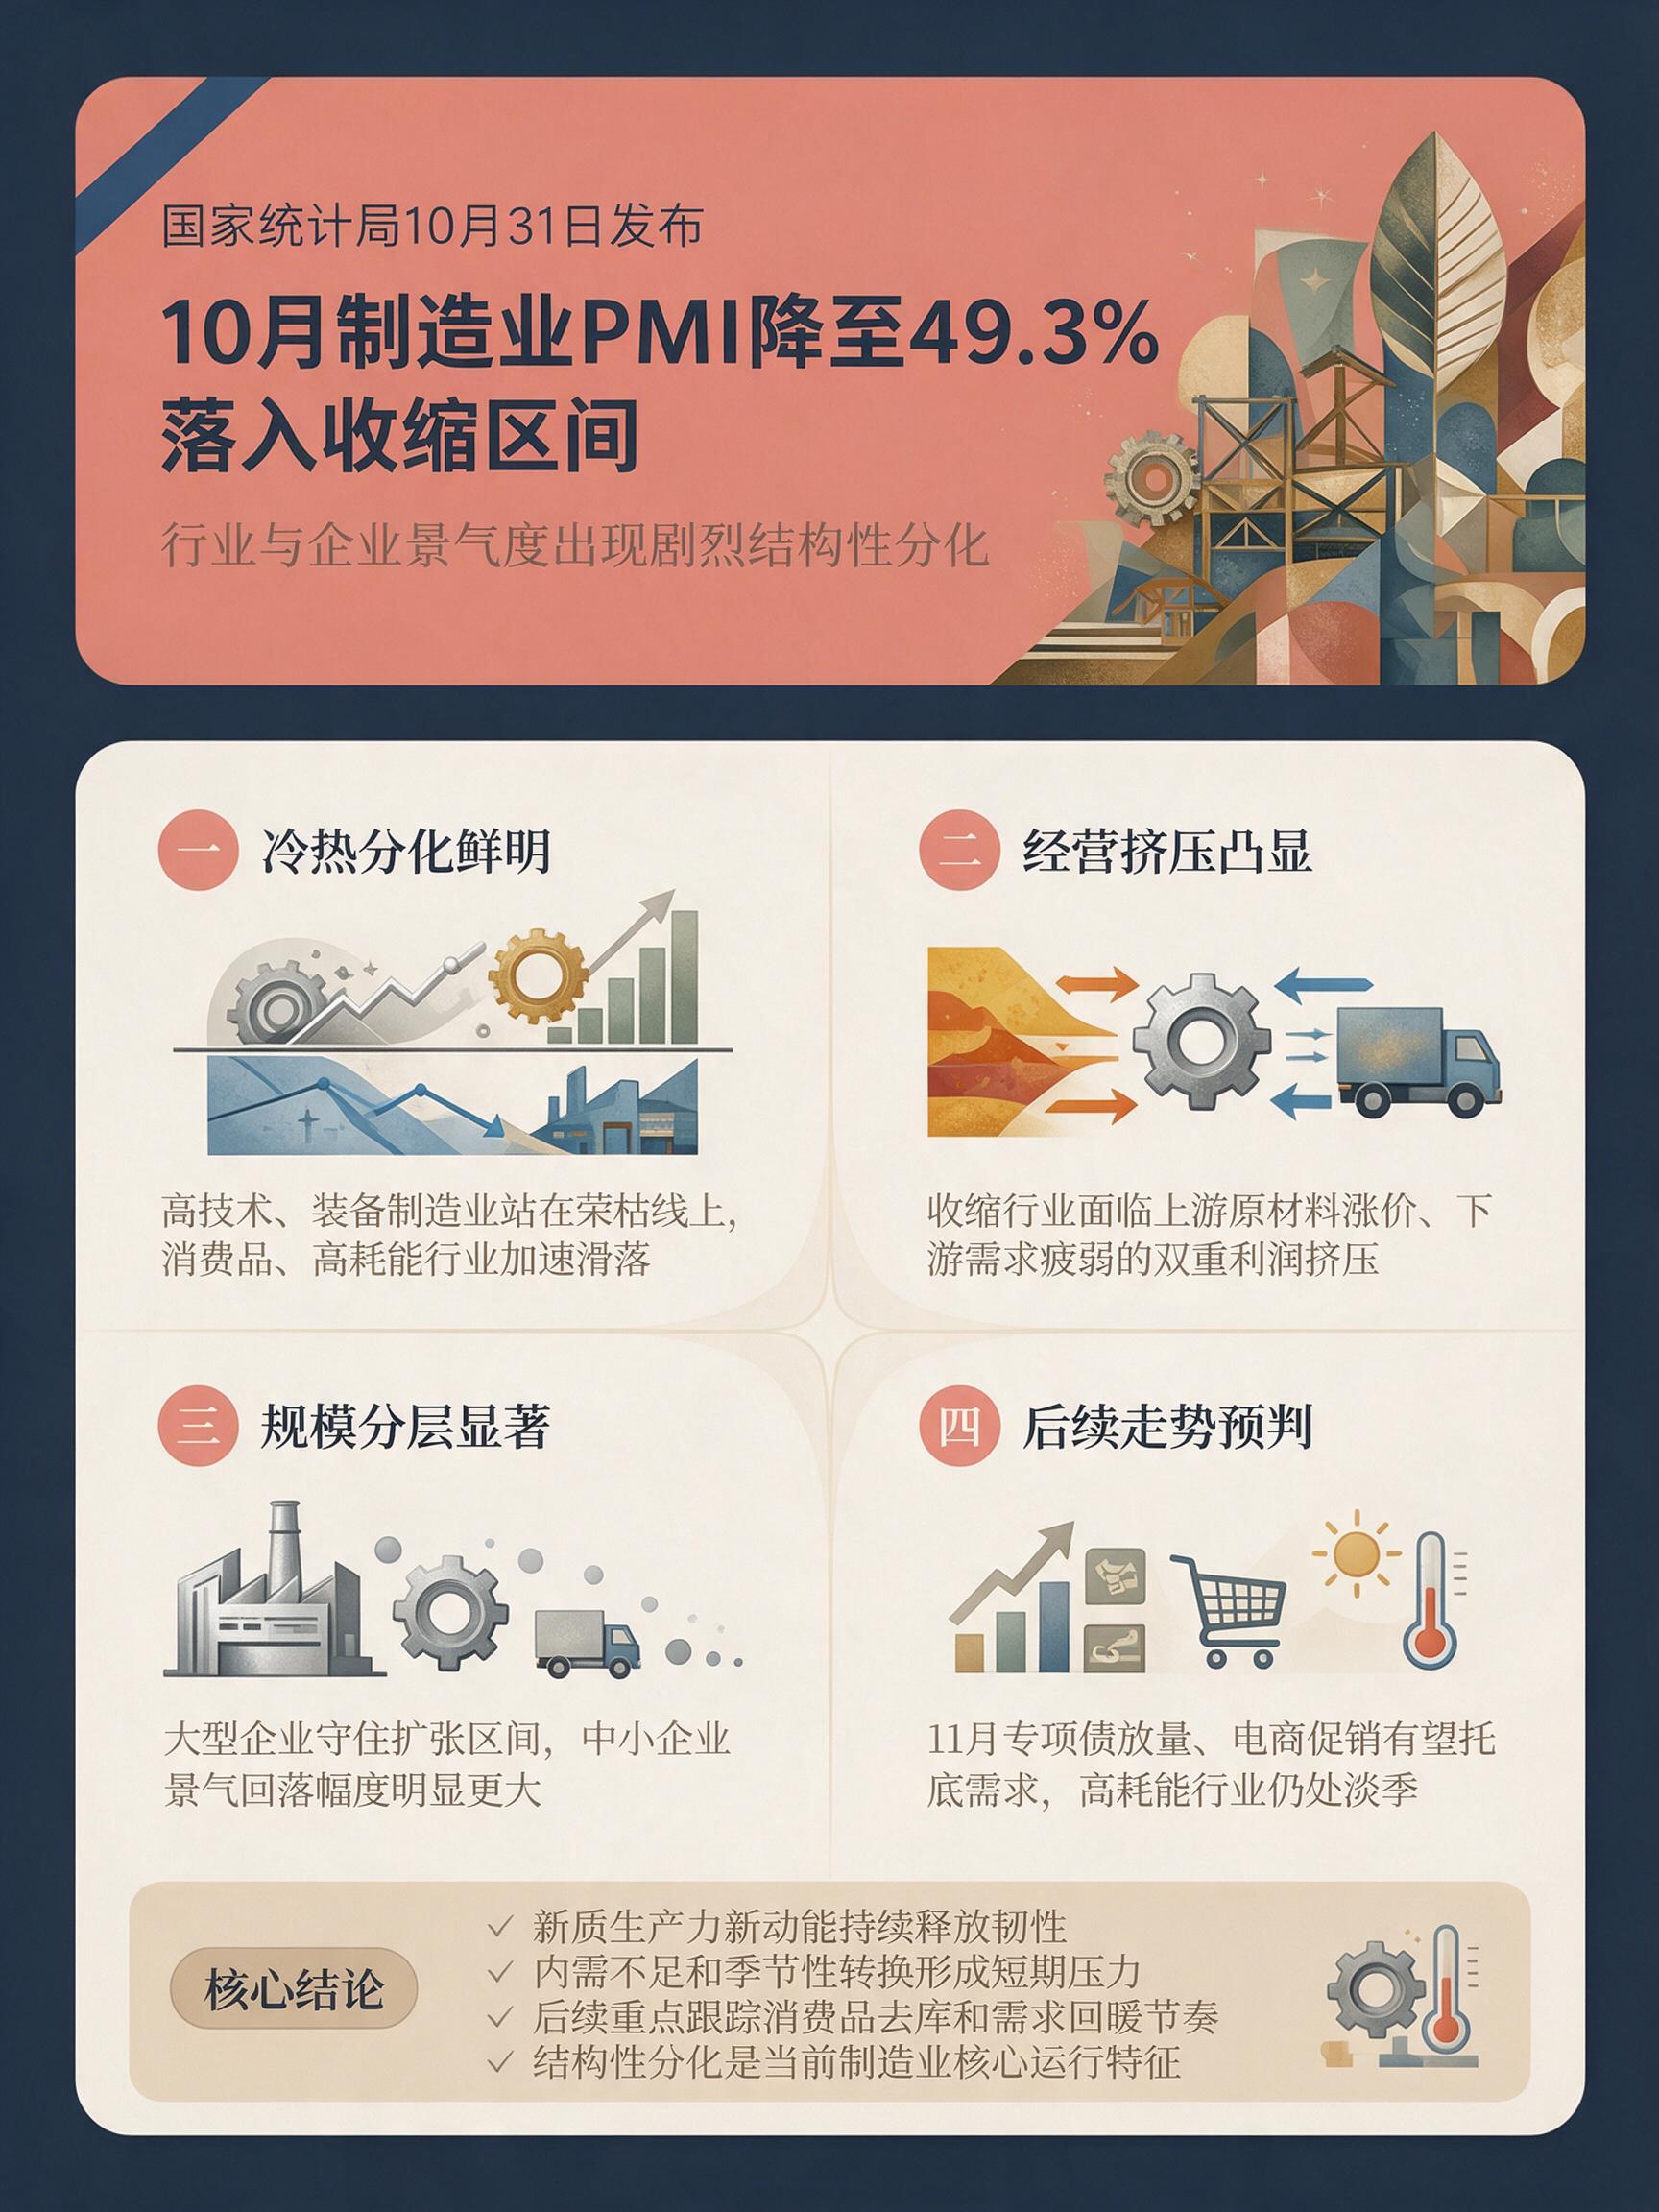
但49.3%这个总体数字掩盖了一个关键事实:制造业内部正在经历冰火两重天的剧烈分化——一边是高技术制造业和装备制造业稳稳站在扩张区间,另一边是消费品行业和高耗能行业加速滑落。
一冷一热:四类行业景气的鲜明反差
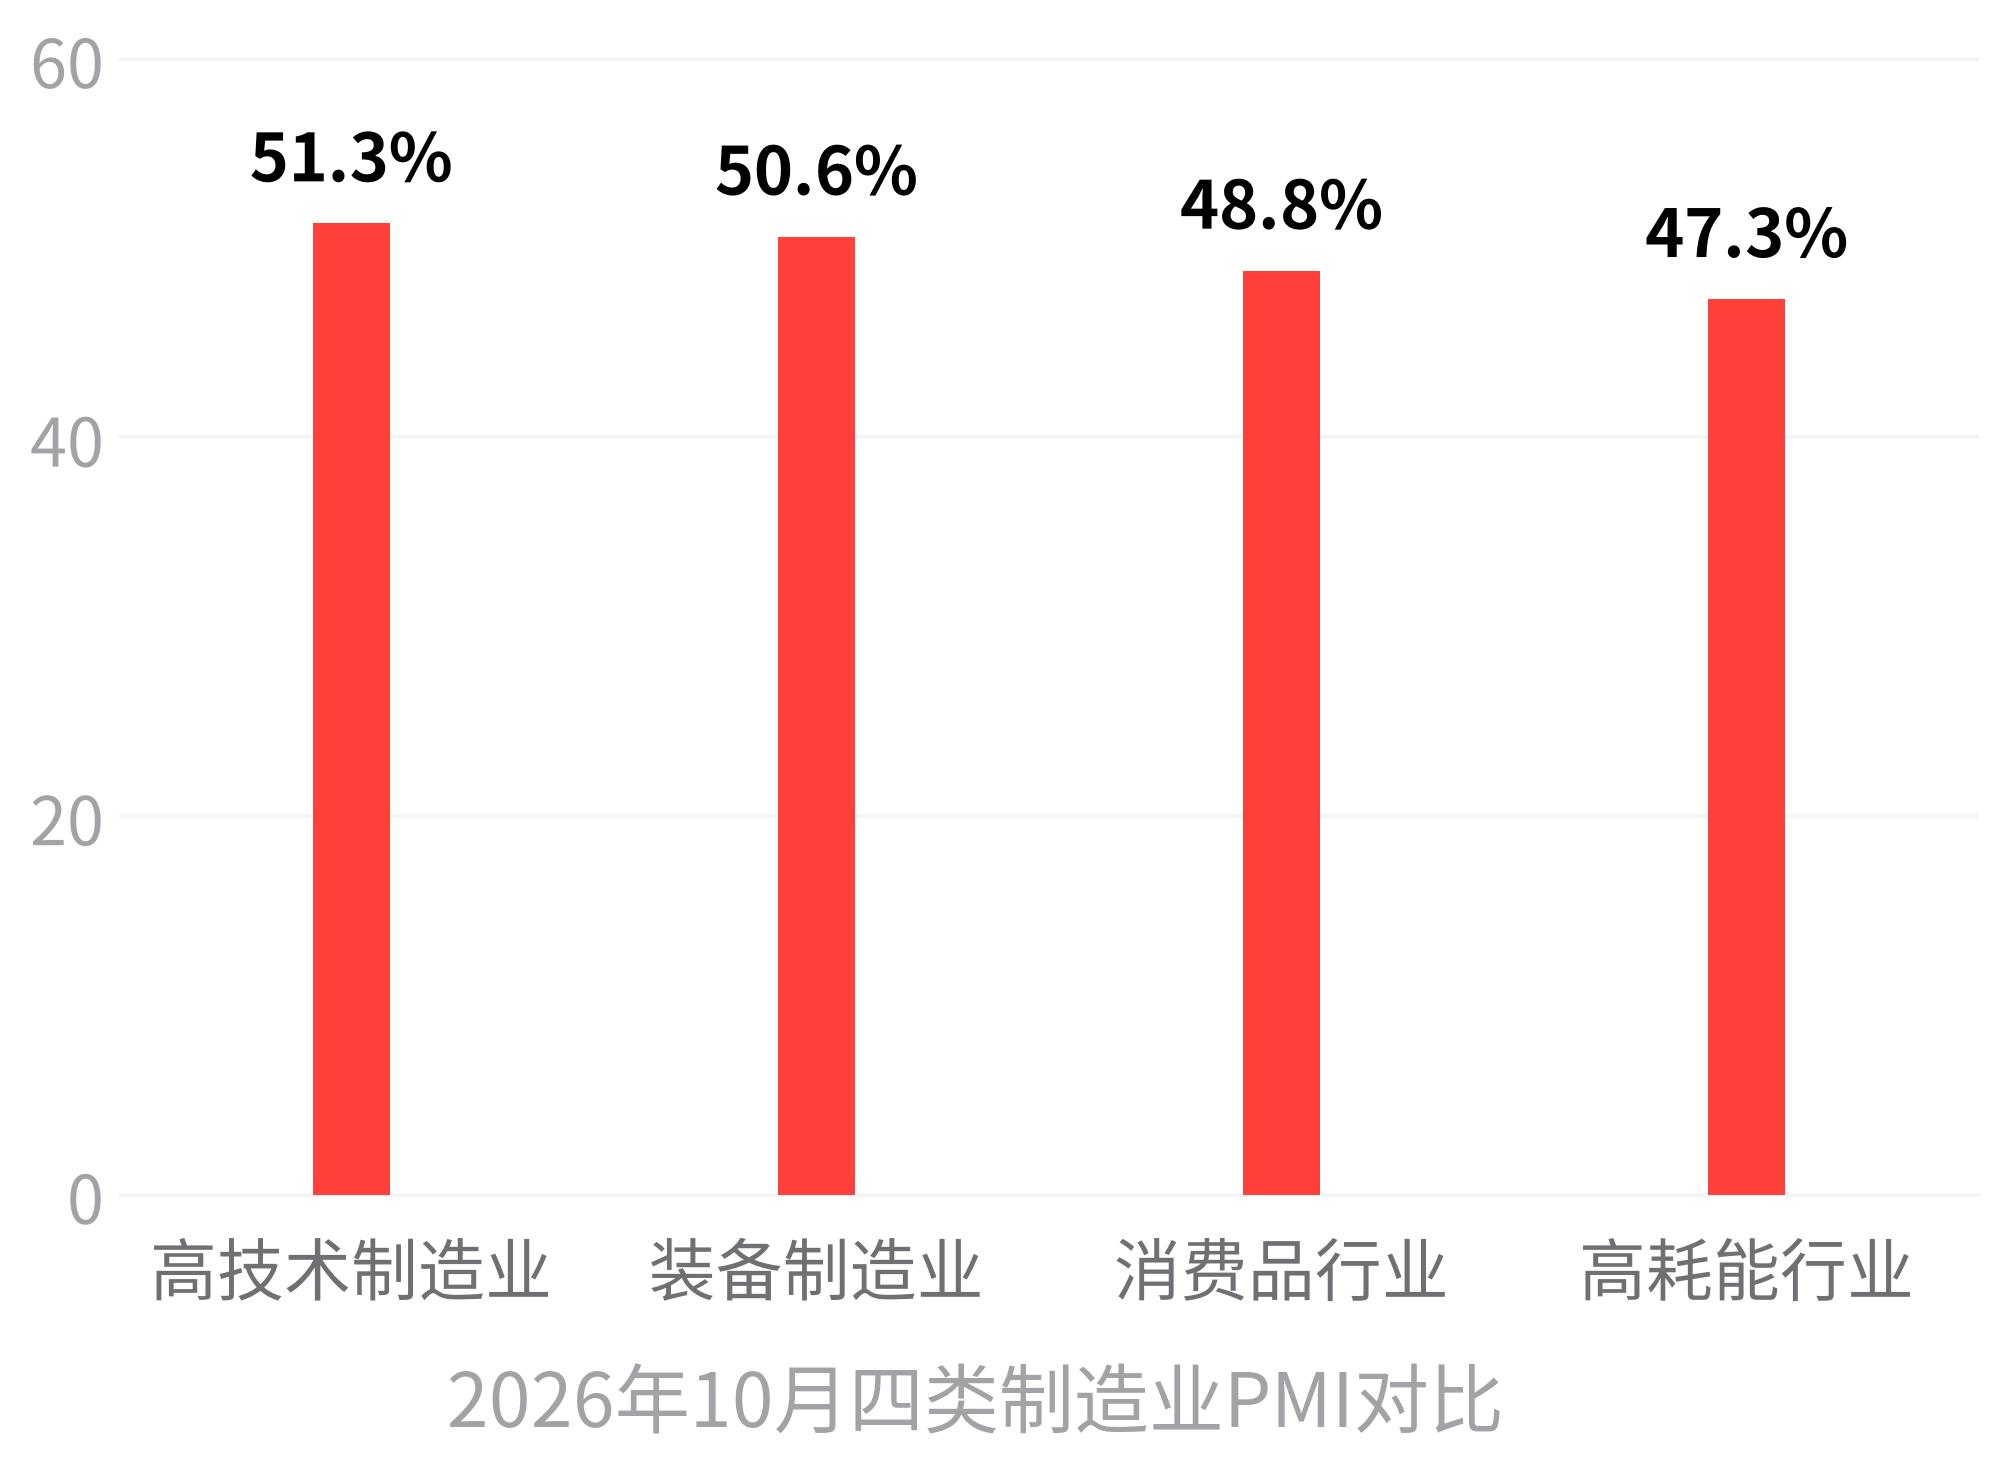
10月的制造业大类分化呈现出两条截然相反的曲线。国家统计局数据显示,高技术制造业PMI为51.3%,装备制造业PMI为50.6%,均继续高于50%的荣枯线,相关行业企业生产经营保持扩张。
而消费品行业PMI为48.8%,较上月大幅下降1.9个百分点;高耗能行业PMI为47.3%,较上月下降0.7个百分点,双双落入收缩区间。
拆开分项指数看,分化更加明显。铁路船舶航空航天设备、计算机通信电子设备等行业的生产指数和新订单指数均位于53.0%及以上,产需活跃度较高。
在“六张网”等相关实物工作量带动下,装备制造业新订单指数较上月不降反升,上升1个百分点至51%以上——这是10月制造业需求端为数不多的亮色。
反观收缩一侧,消费品制造业的新订单指数和生产指数均较上月下降超过3个百分点,前者降至49%以下、后者降至50%以下,产需两端同步明显走弱。纺织、非金属矿物制品、有色金属冶炼及压延加工等行业的生产指数和新订单指数均低于临界点,产需两端偏弱。
高耗能行业所属的基础原材料行业新订单指数较上月下降超过1个百分点,生产指数则降至48%以下。
中国物流信息中心分析师文韬分析指出,长假带来的消费高峰在节后趋于平淡,贸易商对相关产品需求有所放缓,这是消费品行业大幅回落的直接原因。基础原材料行业则处于向淡季转换的阶段,市场需求本身已显现收缩态势。
收缩区里的真实困境:价格挤压与需求疲软
落入收缩区的行业并非只是统计数据不好看,其真实经营处境从三季度实物指标中可以得到佐证。
国家统计局发布的三季度产能利用率数据显示,纺织业产能利用率为75.1%,非金属矿物制品业仅61.2%,黑色金属冶炼和压延加工业为75.1%,有色金属冶炼和压延加工业为73.5%——均显著低于计算机通信电子设备制造业80.2%的水平。
钢铁行业的处境尤为典型。中国钢铁工业协会10月30日披露的数据显示,2026年前三季度钢铁行业整体呈“供强需弱、库存高位”态势,重点统计企业平均钢材库存量为近四年最高水平,行业销售利润率仅1.57%,钢铁主业利润同比大幅下降75.2%。
兰格钢铁的监测也显示,截至10月28日,全国24家样本钢厂冷轧产能利用率为79.46%,月环比下降0.51%,终端采购以刚需为主,批量补库始终未能启动。这些来自行业协会和第三方机构的监测,与PMI数据的收缩方向完全一致。
纺织行业同样承压。中国纺织工业联合会监测数据显示,三季度纺织行业综合景气指数录得50.9,较二季度回落2.8个点,企业开工率有所下调,产成品库存指数回落至48.9,企业处于主动去库状态。
值得留意的是,需求端呈现“内冷外暖”格局——国内居民消费意愿偏谨慎,新订单指数环比回落,但海外市场开启补货周期,国外订单指数较二季度提升4个点。这意味着内需疲弱是这些行业景气走弱的主要拖累。
值得注意的是价格端的“剪刀差”。10月制造业主要原材料购进价格指数为56.8%,出厂价格指数为51.7%,虽然双双较上月回落,但仍位于扩张区间。其中石油煤炭及其他燃料加工、化学纤维及橡胶塑料制品等行业两个价格指数继续位于60.0%以上的高位。
对处于收缩区间的下游行业而言,上游原材料价格高位运行叠加自身产品需求走弱,利润空间被两头发挤——中钢协报告明确指出,燃料成本急剧上涨与钢材价格上涨乏力形成双重挤压,这是行业效益大幅下滑的直接原因。
企业规模的分层:大企业撑住,中小企业走弱
行业分化之外,企业规模的景气分层同样显著。10月大型企业PMI为50.2%,较上月下降0.4个百分点,仍守住扩张区间;中型企业PMI为48.4%,环比下降1.3个百分点;小型企业PMI为47.5%,环比下降1.4个百分点,中、小企业景气回落幅度明显大于大型企业。
对比9月数据更能看清趋势:当时中型企业PMI为49.7%、小型企业为48.9%,虽然也低于临界点但呈现回升态势;10月则双双掉头向下,且降幅明显加深。
大中小企业景气走势的分化,与行业分化的逻辑一脉相承。高技术制造业和装备制造业的扩张主要由龙头企业、大型项目带动——这些恰恰是大企业集中的领域;而消费品行业中大量中小型制造企业占比更高。
国家统计局9月数据也显示,在调查的21个行业中有12个行业PMI高于临界点。当内需消费走弱、基础原材料进入淡季后,中小企业缺乏大企业的订单储备和议价能力,对本轮景气回调的感受更直接。
从8月到10月三个月的数据轨迹看,制造业整体呈现出“冲高回落”的走势:8月PMI为49.8%,9月回升至50.1%重返扩张区间,10月再度降至49.3%。而高技术制造业和装备制造业在这轮波动中的韧性明显更强——即使总体PMI回落,这两个大类仍连续数月保持在临界点以上。
文韬预计,11月份制造业具备稳定基础:专项债集中放量有望加快形成实物工作量,将带动装备、钢铁等相关供需释放;电商促销活动有望带动消费品制造业迎来阶段高峰;人工智能相关产品供需仍有较大扩张空间。
但高耗能行业随着气温下降进入淡季,制造业整体回升空间或相对有限。
10月的PMI数据揭示出的核心事实是:制造业总体景气回落背后,是“新动能扩张、传统需求走弱”的结构性分化在持续深化。
高技术制造业和装备制造业的扩张证明政策驱动的实物工作量与新质生产力仍在释放动能;而消费品和高耗能行业的下滑则指向内需不足和季节性转换的双重压力。
对关注经济走势的人来说,接下来值得盯的不是总体PMI这一个数,而是消费品行业能否在电商促销季止住跌势、高耗能行业的库存去化何时完成——这两条线的走向,将决定制造业能否在四季度重新站上扩张区间。