2023至2025年,国内中药材市场经历了一轮剧烈的行情震荡,整体走势清晰划分为三个阶段:2023年全行业普涨爆发、2024年高位震荡分化、2025年熊市大幅回调且小众优质品种逆势走强。
三年间市场彻底告别以往同步涨跌的模式,走出了“大宗品种集体跳水、稀缺小品种逆势领涨”的结构性分化行情。本文将结合九大核心涨价品种的价格走势、涨跌动因,全面拆解这三年中药材市场的运行规律、底层逻辑及未来发展趋势。
一、2023年:行业牛市全面爆发,多品种价格创历史峰值
2023年是近三年中药材市场牛市顶峰,市场热度高涨,不少品种涨幅突破200%,多个主流大宗药材突破历史价格天花板,市场交易活跃度、资本参与度均达到阶段性顶峰。据药通网数据显示,中药材价格指数由2022年1468.05点,2023年冲高至1645.8点以上。
本轮普涨核心源于后疫情时代需求集中释放,叠加前期长期低价导致种植缩减、货源供给不足,供需错配叠加资本助推,催生全面涨价行情。本年度涨幅靠前的核心品种主要有酸枣仁、家种水洗猫爪草、草把当归、中统党参四大品类。
酸枣仁(98货规格)三年价格波动极为剧烈,2022年市场均价仅460元,2023年5月快速冲高至1050元的历史天价,目前市场稳定售价为580元。其涨价逻辑十分清晰:一方面野生酸枣仁自然资源逐年枯竭,难以持续供给市场;另一方面家种酸枣仁生长周期长达3至5年,产能恢复速度极慢。z
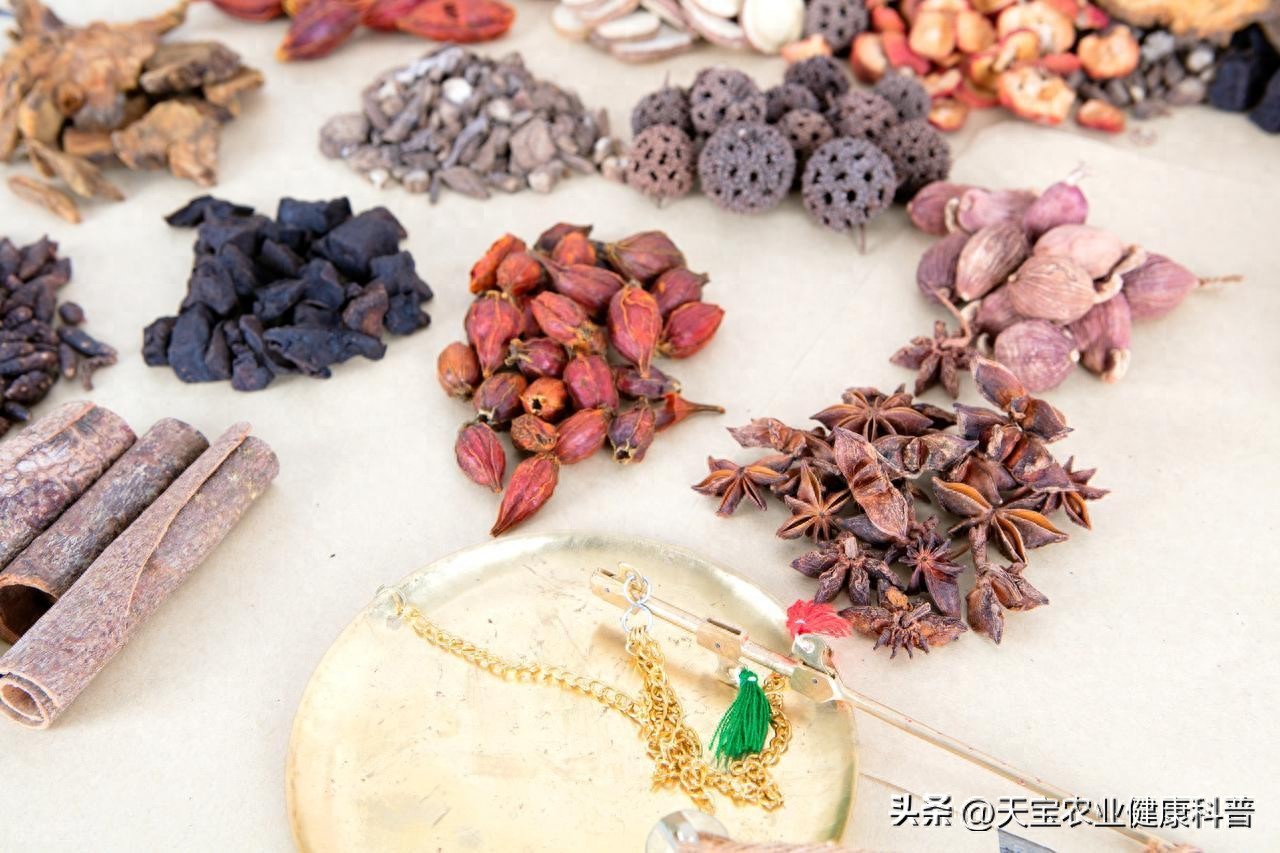
同时当下国民失眠、睡眠障碍问题普遍,安神助眠类中成药市场需求持续激增,叠加大量资本囤货、商户惜售观望,市场供需缺口持续拉大,直接推动价格登顶。经过三年高价运行后,酸枣仁市场供需格局逐步平衡,目前已正式进入价格回调周期,期间虽有阶段性小幅反弹,但整体下行的大趋势不会改变。
家种水洗猫爪草行情走势跌宕起伏,2023年行情启动,价格由88元一路上行,2025年产新前冲高至1100元的超高价位。本轮涨价的核心支撑来自多年低价的行业沉淀,长期低价让大量药农放弃种植,产区种植规模持续缩减,叠加生长期极端天气频发导致减产,货源供给持续偏紧。同时临床及养生市场针对肺结节调理的需求快速增长,让猫爪草市场人气持续高涨,进一步放大了供需矛盾。
目前该品种市场价回落至49元区间,短期下跌空间相对有限,但按照中药材行业周期规律,必须经过3至5年的低价去库存、调产能阶段,才能迎来新一轮大规模涨价行情。
当归、党参作为西北核心大宗药材,2023年同步迎来翻倍暴涨。草把当归2022年均价38元,2023年飙升至160元;中统党参2022年市场价50元,2023年冲高至190元。两大品种涨价逻辑高度相似,前期长期低价导致产区大面积减种,叠加主产区自然灾害减产,货源库存快速消耗,而市场刚需保持稳定,直接推动价格暴涨。但随着高价刺激下农户扩种落地、新货持续上市,目前当归市场价回落至35元、党参回落至55元,两大品种已彻底告别高价周期,正式进入新一轮低价震荡阶段,下行途中的小幅反弹无法逆转整体下跌趋势。
二、2024年:市场高位分化,长周期稀缺品种持续走强
经历2023年全面暴涨后,2024年中药材市场热度逐步降温,整体进入高位震荡、强弱分化的调整阶段。行业价格指数从高位小幅回落,多数前期暴涨的大宗品种开始承压回调,仅有生长周期长、市场库存薄弱、货源稀缺的优质品种,延续上涨态势,成为年度行情亮点,其中代表性品种为两年生白术、辽细辛。
两年生白术在2024年走出独立暴涨行情,2023年初市场价仅80元,2024年上半年一路冲高至175元,涨幅高达119%。本轮涨价是典型的供给断层行情,2022至2023年白术长期处于低价区间,药农种植积极性严重受挫,全国种植面积大幅缩减,市场库存持续走低。2024年白术主产区再次遭遇极端天气,产区减产明显,新货供给严重不足,供需失衡直接推动价格逆势翻倍上涨。
但持续两年的高价行情,极大刺激了农户的种植热情,全国各地盲目扩种现象严重,直接造成产能严重过剩。2025年产新之后,白术价格开启持续下跌模式,目前市场价仅14元,现阶段仍处于底部震荡、寻找价格支撑的阶段,暂无回暖迹象。
辽细辛是近两年持续性最强的涨价品种之一,价格从2022年初的85元稳步攀升,2024至2025年持续稳定在300元高位,当前市场售价为270元。该品种涨价具备坚实的基本面支撑:首先野生辽细辛资源近乎枯竭,无法补充市场货源;其次家种辽细辛生长周期长达5至6年,产能恢复周期极长,短期难以填补市场缺口。
同时新版药典质量标准持续升级,对辽细辛的有效成分、杂质含量要求更为严苛,市场优质达标货源进一步稀缺,持续推高优质货溢价。由于生长周期限制,辽细辛产能短期无法快速恢复,货源紧缺的格局将长期存在,目前价格处于高位平稳阶段,适合常态化稳健经营,暂无大幅暴跌风险。
三、2025年:行业整体走熊,小众稀缺品种逆势领跑
2025年中药材市场整体进入熊市行情,行业综合价格指数跌破1400点关口,全市场超80%的中药材品种价格出现不同程度下跌,大宗家种药材普遍因产能过剩持续降价。但市场结构性分化特征极致凸显,部分小众、野生、供给刚性强的稀缺品种,不受大盘熊市影响,实现逆势大涨,成为2025年药市核心黑马,主要包含独角倍五倍子、西藏大花红景天、去皮粉防己三大品种。
独角倍五倍子2024年市场均价57元,行情持续走高,在2026年产新前冲高至150元,当前市场价稳定在80元。该品种长期处于低价状态,多年低价导致产区管护松散、自然产出量持续减少,叠加近年产区极端天气频发,进一步加剧货源减产。同时药典标准持续升级,市场对优质无杂、达标独角倍货源需求激增,而合格优质货源供给严重不足,供需缺口快速扩大,推动价格短期快速拉升。
西藏大花红景天凭借稀缺属性持续涨价,价格从2022年的46元稳步上涨,2024至2025年稳定在145元高位并保持坚挺。其核心涨价动因源于野生资源保护政策收紧,多地出台禁采管控政策,野生红景天开采量大幅缩减,市场流通货源持续减少。同时大健康产业快速发展,高端养生、药用领域对红景天的需求稳步增长,资源稀缺性与持续增长的刚需形成强烈反差,让其在熊市行情中持续保值涨价。
去皮粉防己是近年中药材市场的高价标杆品种,2022年初市场价135元,2024年突破300元,创下历史价格新高,当前市场价维持170元高位。该品种涨价逻辑具备极强的不可替代性,野生粉防己资源已基本枯竭,市场流通货源日益稀缺。
而人工种植技术尚未成熟,试种产量低、成活率差,且家种生长周期长达6至8年,产能落地周期极长,短期无法实现规模化供应。叠加药企集采优先筛选优质达标货源,市场优质货需求稳定且刚性较强,供给端长期无法匹配需求端,支撑价格长期高位运行。
四、三年中药材涨价核心逻辑与行业周期规律
复盘2023至2025年九大品种涨跌行情,所有价格波动均遵循中药材行业底层规律,行情变化是供给、需求、资本、政策四大维度共同作用的结果,并非单一因素导致。
从供给端来看,这三年涨价品种均贴合四大核心痛点:一是野生药材资源逐年枯竭、各地禁采政策收紧,稀缺货源持续减少(酸枣仁、辽细辛、粉防己);二是多数高价品种生长周期长达3至8年,产能恢复速度慢,供给具备极强刚性;三是极端干旱、暴雨、洪涝等自然灾害频发,主产区减产常态化,加剧货源紧张;四是前期长期低价导致药农亏损、大面积减种,为后续供给断层、价格暴涨埋下伏笔。
从需求端来看,后疫情时代国民健康意识全面提升,清热解毒、扶正补益类中药材刚需持续爆发;药食同源养生理念普及,滋补、调理、抗肿瘤类药材市场需求持续扩容;医疗机构集中采购常态化推进,市场对达标优质药材的需求稳步释放,进一步放大优质品种的价格优势。
从资本与政策端来看,社会闲散资本、行业囤货资金深度参与中药材交易,低价囤货、高价惜售的操作,大幅放大了药材价格的涨跌波动幅度。同时中药材行业规范化持续推进,GAP种植标准落地、药典质量标准持续升级,劣质货源逐步被市场淘汰,优质合规货源溢价持续提升;野生药材保护政策收紧,从源头限制了野生货源流通,进一步强化了稀缺品种的涨价属性。
从行业周期规律来看,中药材始终遵循固定的产业循环:长期低价→药农减种、库存消耗→供需紧缺、价格暴涨→高价刺激、盲目扩种→产能过剩、库存积压→价格暴跌、重回低价。当归、党参、白术、川芎、泽泻、生地等所有大宗家种品种,三年行情走势均完整印证了这一经典周期规律。
五、行业风险研判与未来发展趋势
三年剧烈的行情波动,彻底重塑了中药材市场格局,行业正式告别“普涨普跌”的粗放发展阶段,全面进入“结构性分化、优劣分层”的精细化发展时代。
从当前市场现状来看,前期暴涨的大宗家种品种,因高价扩种带来的产能过剩问题集中爆发,未来将长期处于低价承压、震荡筑底的状态,大幅涨价的可能性极低。而野生稀缺品种、长周期家种品种、道地优质药材,因供给端存在天然刚性缺口,库存持续偏低,在刚需支撑下,具备长期保值、稳步涨价的潜力,是未来药市的核心优质赛道。
从行业长期趋势分析,随着中药材种植、加工、质检、流通全链条规范化升级,行业投机炒作空间将持续压缩,整体价格波动会逐步趋于理性。未来市场资源将持续向四类品种集中:合规优质道地药材、野生稀缺小品种、长周期难量产品种、药食同源养生保健品种,这类品种也将成为中药材经营、流通领域的主流选择。
特别说明:本文所有行情分析、逻辑研判均基于市场公开数据及行业运行规律总结,仅为个人行业观点,仅供行业交流参考,不构成任何中药材投资、囤货、经营的交易依据。