工厂开足马力,利润却薄如纸。
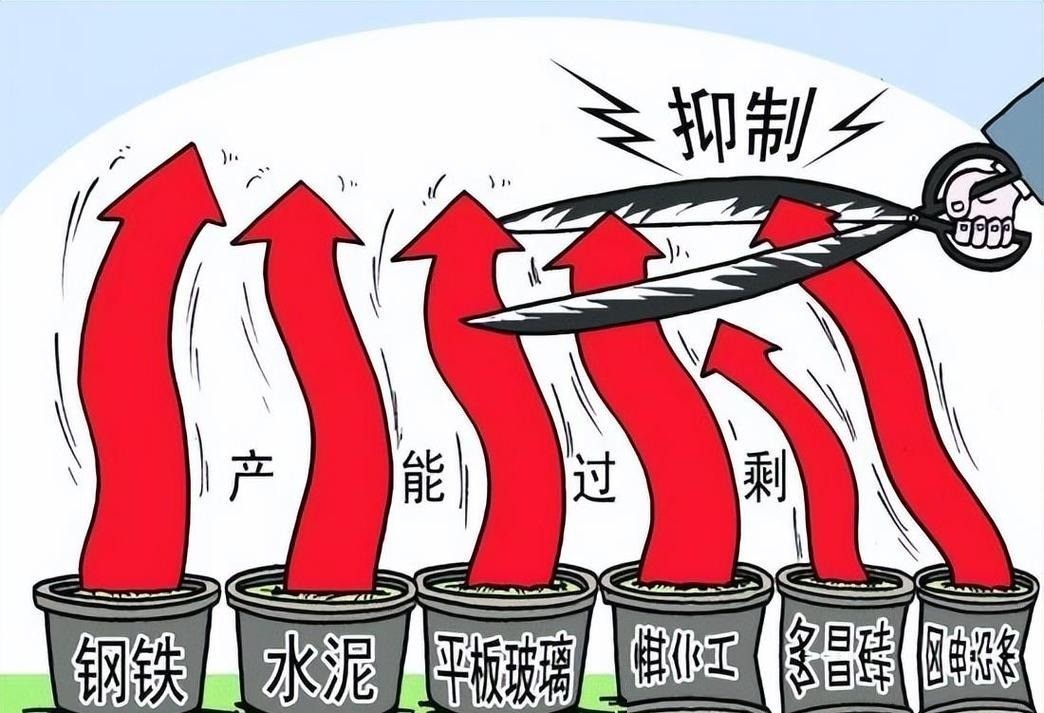
订单堆成山,账上却不见钱。到了2025年第二季度,全国规模以上工业产能利用率已滑落至74%,光伏与新能源汽车这两大热门赛道更是惨淡,利用率不足六成。
这赤裸裸地表明,近乎一半的设备处于空转状态,约半数的投入正在打水漂。光伏组件价格在半年内狂泻30%,企业毛利率被硬生生挤压到5%。
整个行业深陷"增收不增利"的泥潭。新能源汽车领域也上演了现实版的"囚徒困境"。
2024年产能高达2100万辆,实际销量却只有1286万辆,高达814万辆的闲置产能迫使车企选择"以价换量"。2025年7月,中央政治局会议释放信号:未来的治理重心将从行政性去产能,转向"依法依规治理企业无序竞争"。
当终于有勇气承认"东西已经够多了",中国制造才能真正从"拼数量"转身迈向"拼质量"。这背后,是一个更宏大的故事。
中国修建了更多的高速公路、港口、铁路、电站,一代人建造的工厂和公寓楼比许多文明几个世纪建造的还要多。它使数亿人摆脱了贫困,成为世界制造中心,并创造了如此完整的工业供应链,以至于现代经济现在难以离开它们运转。
中国生产的电池、太阳能电池板、电子、机械、船舶、化学品和零部件是全球经济的大部分支柱。这不是幻觉。这是历史上最非凡的经济变革之一。
但每条铁路都有成本。每座塔都有一个债权人。每一次经济奇迹最终都会让某人背负债务。
中国经济仍在增长。它的工厂仍然很强大。它的基础设施是真实的。
但该国现在的生产信心远远超过其人民的消费信心。储存家庭财富的房地产市场正在萎缩。地方政府不堪重负。
年轻人面临着艰难的就业市场。人口正在老龄化。价格依然疲软。
家庭正在储蓄而不是支出。而世界其他国家也越来越不愿意吸收中国工业生产的一切产品。中国用未来来融资现在。
开发商以未来公寓销售为抵押借款。地方政府以未来土地收入为抵押借款。家庭购买房屋是因为他们预计未来价格会上涨。
基础设施的合理性取决于未来的交通和生产力。工厂围绕未来的全球需求进行扩张。几十年来,这个未来不断到来,足以让债务看起来是可控的。
现在债务来得比未来来得更快。1978年,中国开始开放经济,并不是简单地照搬西方资本主义。
中国创建了一个混合体制,市场、私人激励措施、外国投资、国有银行利用全球贸易来加速发展。中国拥有庞大的劳动力、低工资、高储蓄,改善的教育。
外国公司将生产转移到中国,因为价格便宜。但他们留下来是因为中国变得高效。
工业生态系统可以制造机械、化学品、电子、包装、组件和物流,都在同一区域内。随着时间的推移,中国的优势不再仅仅是低工资。
它的协调规模几乎没有其他国家可以比拟。港口将工厂与世界连接起来。高速公路将内陆城市与沿海连接起来。
银行将资本引导至战略产业。地方政府竞相吸引企业。外国投资带来了技术、出口市场和管理专业知识。
但该模型有一个弱点。与经济规模相比,家庭消费仍然较低。中国家庭储蓄巨额,因为医疗、教育、住房、失业和退休可能代价高昂或不确定。
当人们不信任安全网时,他们就会建立自己的安全网。这就产生了一个悖论:中国需要高储蓄,以便银行可以为投资提供资金,但家庭储蓄越多,消费就越少。
增长越来越依赖于建筑业、出口、基础设施和财产。住房成为该系统的中心。对于普通中国家庭来说,公寓不仅仅是一个居住的地方。
这是一个退休计划,一个储蓄账户,一个地位的象征,结婚的要求,也是对国家未来的赌注。开发商在施工完成之前就出售了公寓。
买家支付了定金并开始为可能尚不存在的房屋提供抵押贷款。开发商用这些现金完成旧项目、购买新土地、并开始新的。
地方政府将土地使用权出售给开发商,并用收入来资助服务、基础设施和政治发展目标。不断上涨的房价让每个人看起来都有偿付能力。
到2010年代末,开发商负债累累,许多城市房价上涨速度远远快于家庭收入。整个家庭集中积蓄帮助年轻的亲戚购买公寓。
2020年,监管机构引入了被称为"三条红线"的借贷限制。开发商必须在承担更多债务之前降低杠杆率。
但这些限制暴露了该体系对新资金的依赖程度。恒大成为最明显的例子。
它曾大量举债,在完成房屋之前出售房屋,扩展到不相关的业务,并依靠持续的公寓销售来维持运营。一旦信贷收紧、销售疲软,这种结构就开始失效。
2021年以来,中国房地产行业一直处于熊市。据估计,部分市场的平均价格已从峰值大幅下跌。
建筑业采购钢材、水泥、玻璃、电器、家具、电梯、布线和机械。开发商雇用工人并向供应商付款。地方政府依赖土地销售。
银行持有与开发商挂钩的抵押贷款和贷款。家庭通过房屋的价值来衡量他们的财富。
当占据一个国家家庭财富如此之多的资产连续多年下降时,这种损害进入了国民心理。房地产低迷也削弱了地方政府的力量。
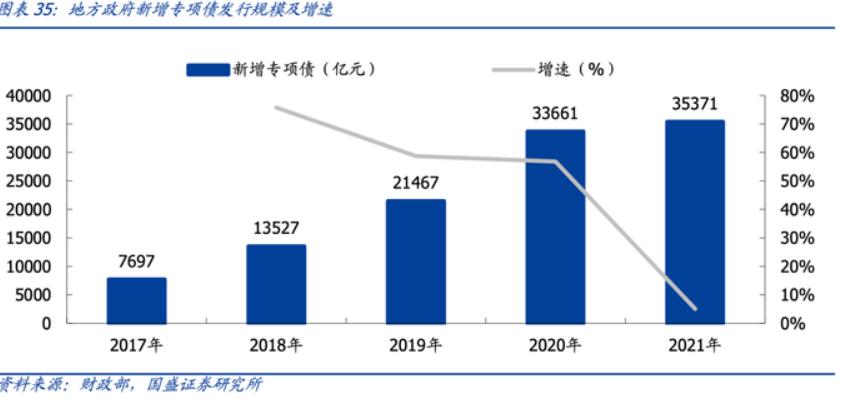
地方政府还通过为道路、地铁、工业园区、桥梁、公共工程筹集资金的融资工具借款。一条铁路可能在经济上有用几十年,但用于修建铁路的债务仍然需要定期偿还。
混凝土可以使用50年。每个季度都会收到一笔债券付款。与此同时,中国面临价格疲软和需求疲软的问题。
如果家庭期望房屋、汽车或其他商品变得更便宜,他们推迟购买。企业通过降价来竞争。利润缩水。
中国的问题不在于缺乏生产能力,而是缺乏自信的消费者。该国可以制造大量商品,但家庭仍保持谨慎态度。
尽管房地产和消费疲软,但中国在其最擅长的领域加倍努力——制造。它在电动汽车、锂电池、太阳能电池板、机器人、造船、工业机械、电子和人工智能基础设施领域积极扩张。
这一策略创造了真正的统治地位。其电动汽车具有竞争力。其电池对于能源转型至关重要。
其太阳能制造降低了全球成本。其造船厂在全球订单中占有巨大份额。这就产生了双速经济。
工厂扩张,而家庭却犹豫不决。出口上升,房地产下降。工业产出依然强劲,但国内需求疲软。
当房地产不再驱动足够的增长并且家庭消费不足时,制造业承担了更多的负担。但如果中国的产量超过了国内市场的吸收能力,它必须在国外销售更多产品。
房地产低迷削弱了需求。需求疲软加剧了对出口的依赖。更多出口引发保护主义。
保护主义推动中国实现更大的自给自足和更多的国家投资。循环收紧。然后是人口统计。
中国人口正在老龄化,并开始减少。未来人口减少意味着工人减少、年轻消费者减少、新家庭减少,住房自然需求减少。
最接近的历史比较通常是1990年左右房地产和股市泡沫破裂后的日本。日本进入数十年增长疲软、通货紧缩压力,高储蓄、财产损失和人口老龄化,同时保持先进的工业强国地位。
但这种比较是不完整的。日本在富裕之后进入了停滞状态。中国正努力在致富的同时避免停滞。
中国仍然有很大的优势。国家可以快速协调资源。银行可以长期吸收或重组损失。
该国拥有深厚的工业能力、高储蓄、强大的基础设施、熟练的工程师、巨大的规模以及在塑造下一个经济的技术中的强大地位。挑战不仅仅是重启房地产。
它是为了取代财产的经济作用。中国需要家庭信心的另一个来源,地方政府收入的另一个来源,家庭财富的另一个储藏室、就业的另一个引擎、消费者消费的另一个原因。
中国的旧模式在取得成果之前并没有失败。它取得了惊人的成功。它创造了港口、城市、火车、工厂和工业力量。
但这一成功却给整个金融体系带来了债务和期望。化解产能过剩,绝非一道简单的数学减法题,而是一场牵涉发展模式、利益格局与就业维稳的系统工程。
短期的阵痛换来的是长期的肌体健康。一个成熟的经济体,不看谁生产得更多,而看谁创造得更优。中国创造未来。现在它必须决定谁为此买单。